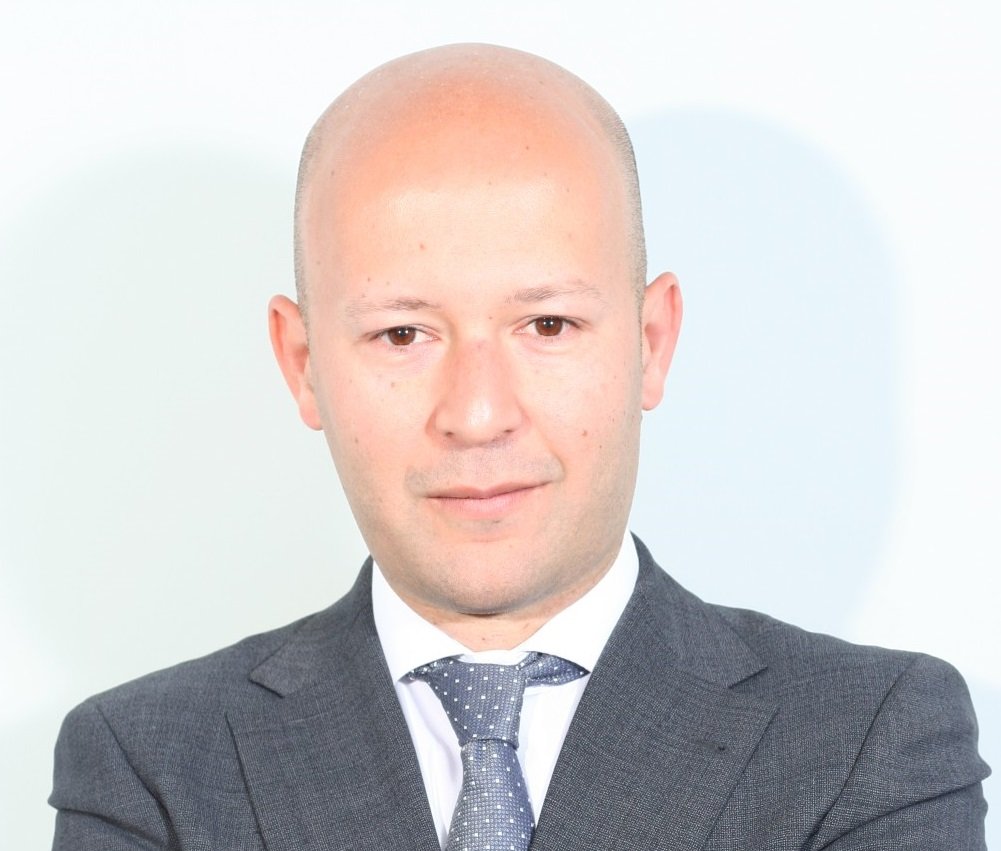
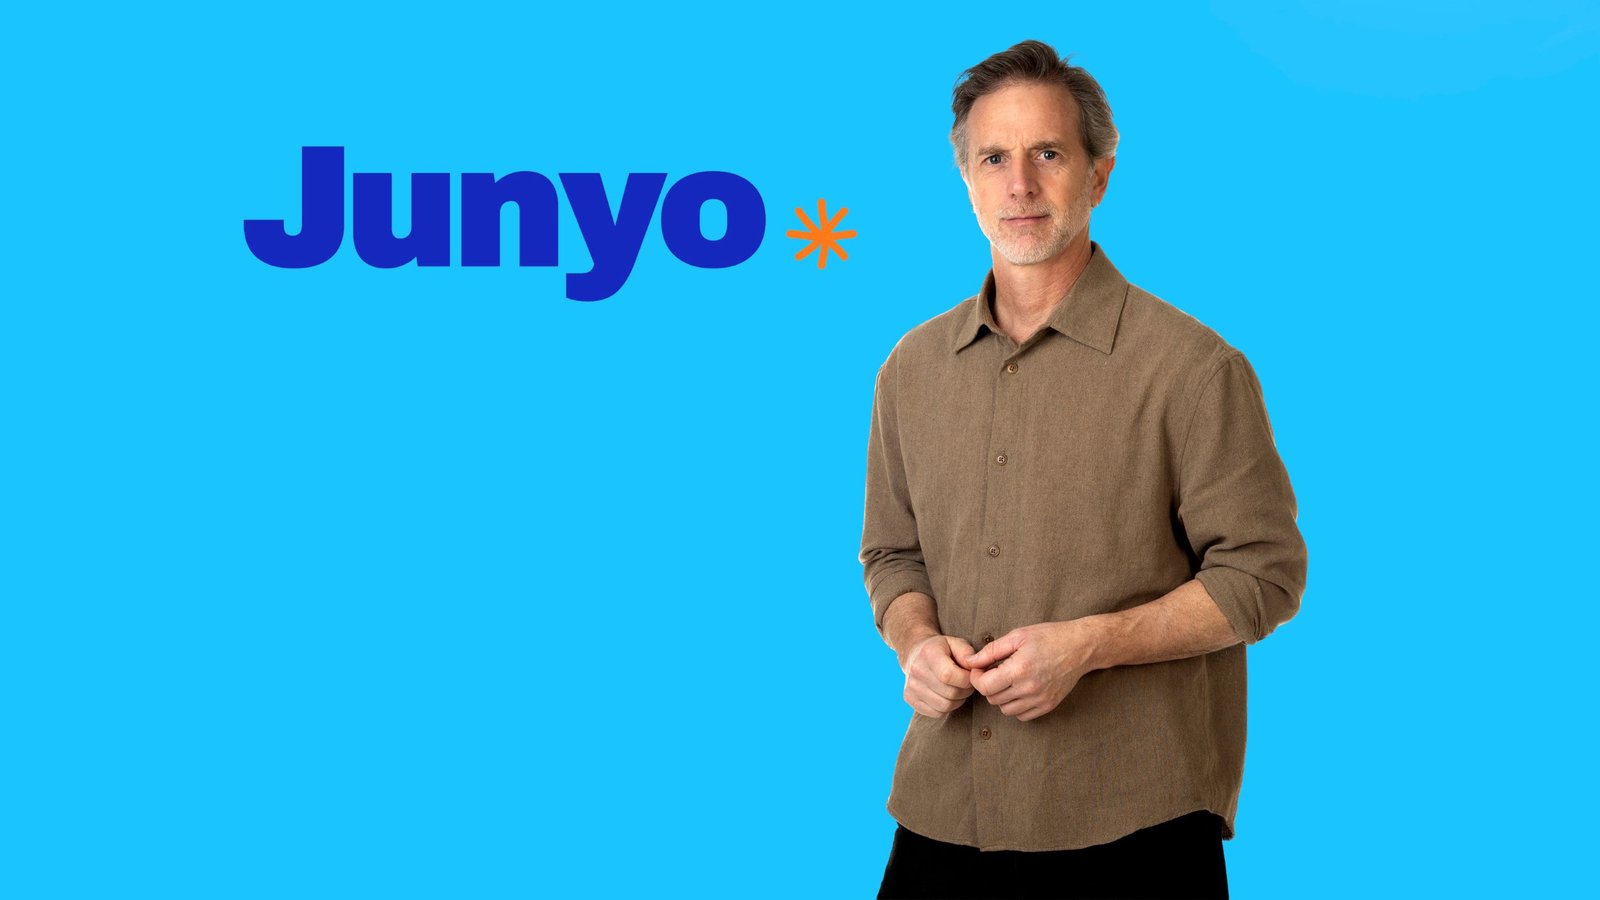
Asegura Gorka Muñecas, fundador de Junyo, que una startup de diez personas podrá hacer lo que hoy hacen cien.
Durante años, el modelo habitual de una startup era levantar capital para validar una idea. Usted sostiene que la IA está cambiando esa lógica. ¿Cuál es la principal diferencia entre emprender hoy y hacerlo hace cinco años?
La principal diferencia es que hace cinco años construir y validar una startup tecnológica seguía siendo muy caro. Antes de saber si realmente existía un mercado, necesitabas invertir en producto, ingeniería, diseño, ventas, marketing, operaciones y estructura.En muchos casos, levantar capital no servía para escalar algo que ya funcionaba, sino para descubrir si podía llegar a funcionar.
La IA está cambiando esa secuencia. Hoy un equipo mucho más pequeño puede investigar un mercado, construir un primer producto, automatizar procesos, preparar materiales comerciales, generar contenido, hablar con clientes y validar señales reales con muchosmenos recursos. Eso no elimina el riesgo de emprender, pero reduce el coste de intentarlo.
Para mí, ese es el cambio más importante: antes muchas startups necesitaban capital para convertir una hipótesis en evidencia; ahora algunas pueden generar evidencia antes de necesitar capital. Y eso cambia la relación entre emprendedores, inversores y compañías desde el primer día.
Afirma que validar una hipótesis de negocio es cada vez más barato gracias a la IA. ¿Qué tareas concretas considera que hoy pueden hacerse con inteligencia artificial y antes requerían una fuerte inversión inicial?
Hay varias capas. La primera es la investigación: analizar mercado, competidores, tendencias, precios, mensajes comerciales, segmentos de cliente o barreras de entrada. Antes muchas de esas tareas exigían tiempo, consultores, analistas o equipos internos; hoyuna parte importante puede acelerarse mucho con IA.
La segunda es la construcción. No hablo solo de escribir código más rápido, sino de crear prototipos, páginas de venta, materiales comerciales, documentación, flujos de onboarding, automatizaciones internas o primeras versiones de producto con mucha menos estructura.
Y la tercera, quizá la más importante, es la operación. Muchas startups no fracasan solo porque no sepan construir producto, sino porque operar cuesta mucho: soporte, reporting, seguimiento comercial, generación de contenido, administración, coordinación, análisisde datos, gestión de clientes. Todo eso antes obligaba a contratar perfiles especializados muy pronto. Ahora una parte puede hacerse con agentes de IA y procesos automatizados.
Esto no significa que no haga falta talento. Al contrario. Hace falta más criterio. Pero el talento puede apalancarse mucho más. Un equipo pequeño con conocimiento experto y buenas herramientas puede validar mucho más antes de necesitar una estructura grande.
¿Cree que los fondos de venture capital en fases presemilla y semilla tendrán que reinventar su propuesta de valor si los emprendedores necesitan menos dinero para demostrar que existe mercado?
Sí, probablemente tendrán que hacerlo. Si el capital deja de ser imprescindible para comprobar una hipótesis, el valor de un fondo en pre-seed o seed no puede limitarse a aportar dinero.
Hasta ahora, una parte importante del venture capital temprano financiaba incertidumbre: producto por construir, mercado por validar, equipo por montar y primeras ventas por conseguir. Si la IA permite reducir mucho ese coste, los mejores proyectos pueden llegarmás lejos antes de necesitar una ronda.
Eso obliga a los fondos a aportar algo más difícil de sustituir: acceso a clientes, distribución, talento, conocimiento sectorial, capacidad de escalar internacionalmente o experiencia operativa real.
Y también creo que veremos una mayor especialización. El venture capital seguirá teniendo mucho sentido para compañías que necesitan velocidad, grandes inversiones, efectos de red, infraestructura o mercados winner-take-most. Pero para muchas otras startups,especialmente verticales y AI-native, levantar capital demasiado pronto puede dejar de ser una ventaja y convertirse incluso en una restricción estratégica.
Menciona que en España las grandes rondas están concentrando buena parte de la inversión mientras disminuyen las operaciones presemilla. ¿Estamos asistiendo a una selección más exigente o a una mayor aversión al riesgo por parte de los inversores?
Sí. Ese matiz mejora mucho la respuesta porque explica por qué el inversor exige más evidencia, no solo que haya más selectividad.
Creo que estamos viendo una selección más exigente, pero no solo por una mayor aversión al riesgo. También porque la propia evolución de la IA está haciendo que muchas startups sean más difíciles de defender.
A medida que los modelos frontera ganan capacidades, hay productos que parecían compañías y que, de la noche a la mañana, pueden convertirse en una funcionalidad incorporada por un nuevo modelo. Eso hace que los inversores sean mucho más prudentes con startupscuyo valor diferencial descansa únicamente en una feature o en una capa muy fina sobre tecnología de terceros.
Por eso creo que cada vez se va a exigir más defensibilidad antes de invertir: tracción real, integración profunda en los procesos del cliente, datos propios, distribución, conocimiento vertical, workflows difíciles de sustituir o sistemas más complejos queuna simple funcionalidad.
En España, además, los datos muestran un mercado más concentrado: en el primer semestre de 2026 la inversión total creció, pero once megarrondas concentraron el 58% del capital, mientras el pre-seed retrocedió un 25%.
La IA introduce aquí una paradoja interesante: permite construir más barato, pero también obliga a construir algo más defendible. Antes bastaba más con demostrar que podías crear una funcionalidad interesante. Ahora hay que demostrar que estás construyendouna empresa que un nuevo modelo no pueda convertir en irrelevante en pocos meses.
Usted asegura que pequeños equipos apoyados por agentes de IA pueden asumir funciones que antes requerían varios perfiles especializados. ¿Cómo imagina la estructura de una startup tecnológica dentro de cinco años?
Creo que veremos compañías mucho más pequeñas en número de personas, pero no necesariamente menos ambiciosas. La diferencia estará en que muchas funciones que hoy requieren equipos completos estarán parcialmente automatizadas o coordinadas por agentes de IA.
No imagino startups sin personas, sino startups con una densidad de talento mucho mayor. Menos capas de gestión, menos funciones administrativas, menos equipos dedicados a tareas repetitivas y más perfiles con conocimiento profundo de producto, mercado, tecnologíay cliente.
Un equipo central podrá apoyarse en agentes para programación, análisis, soporte, documentación, prospección comercial, contenidos, reporting, operaciones o coordinación interna. Eso permitirá que una compañía de diez o quince personas pueda hacer cosas quehoy requieren cincuenta o cien.
Y esto cambia también qué perfiles serán más valiosos. No solo especialistas muy estrechos, sino personas capaces de entender sistemas completos, tomar decisiones, coordinar agentes y conectar conocimiento de negocio con tecnología.
En cinco años, la ventaja competitiva no estará únicamente en tener más recursos, sino en diseñar mejor la relación entre personas, agentes y procesos. Las compañías que nazcan con esa arquitectura desde el principio probablemente tendrán una estructura decostes y una velocidad muy distintas a las empresas que simplemente añadan IA sobre organizaciones tradicionales.
Durante mucho tiempo el ecosistema emprendedor ha priorizado el crecimiento sobre los beneficios. ¿Cree que estamos entrando en una etapa en la que la rentabilidad volverá a ser el principal indicador de éxito?
Creo que sí, aunque no de forma absoluta. Habrá compañías para las que seguir priorizando crecimiento tenga todo el sentido, especialmente cuando compiten en mercados winner-take-most, necesitan capturar una categoría rápidamente o requieren grandes inversionesiniciales. Pero para muchas otras startups, la rentabilidad volverá a ser una métrica mucho más importante.
Durante años, levantar una ronda mayor a una valoración más alta se interpretaba casi como una prueba de éxito. El problema es que una valoración privada es una expectativa, no liquidez. Una compañía puede valer mucho sobre el papel y seguir dependiendo dela siguiente ronda para sobrevivir.
La IA cambia esa economía porque permite operar con menos equipo, menos estructura fija y menos burn. Eso hace posible llegar antes al punto de equilibrio y, en algunos casos, crecer con la propia caja.
Creo que veremos una separación más clara entre compañías que necesitan capital para capturar una oportunidad extraordinaria y compañías que pueden construir negocios tecnológicos muy valiosos desde margen, caja y rentabilidad. En estas últimas, el éxito nodebería medirse por cuánto dinero han levantado, sino por cuánto valor económico son capaces de generar y cuánto control conservan sus fundadores sobre la compañía.
¿Existe el riesgo de que la facilidad para crear productos con IA provoque una proliferación de proyectos poco diferenciados o, por el contrario, cree que permitirá que afloren más oportunidades de calidad?
Van a ocurrir las dos cosas. Crear producto será cada vez más fácil y eso generará mucho ruido y proyectos poco diferenciados. Pero precisamente por eso el valor se desplazará hacia el conocimiento profundo de una industria, el acceso a clientes, los datos,la distribución y la integración real en procesos complejos.
También creo que cambiará el perfil del founder. Durante años, emprender exigía asumir tanto riesgo que el estereotipo era el joven dispuesto a dejarlo todo por una idea. Ahora veremos cada vez más profesionales con 15 o 20 años de experiencia en sectores muyespecíficos convirtiendo su conocimiento en compañías AI-native.
Ese es precisamente el tipo de founder que buscamos en Junyo*: personas que conocen problemas reales desde dentro y que ahora pueden construir alrededor de ese conocimiento con menos capital, menos equipo y menos riesgo inicial.
La pregunta ya no será tanto “¿puedes construirlo?”, sino “¿qué sabes tú de este mercado que otros no saben?”.
¿Qué problema detectó en el ecosistema de startups que le llevó a fundar Junyo y en qué se diferencia su enfoque respecto a las incubadoras o venture studios tradicionales?
La gran diferencia es que incubadoras y venture builders suelen partir de founders que ya han decidido emprender, dejar su trabajo y asumir el riesgo de montar una startup. Nosotros partimos de la hipótesis contraria: muchos de los mejores expertos en sectoresmuy sofisticados no emprenden precisamente porque ese salto no les compensa.
En Junyo no esperamos a que esas personas se conviertan primero en emprendedores. Las buscamos, identificamos oportunidades alrededor de su conocimiento y construimos la compañía con ellas. Durante la fase inicial pueden probar y validar la hipótesis sin abandonarsu empleo, utilizando además la IA para multiplicar su productividad y reducir el tiempo y los recursos necesarios para construir.
Eso nos permite acceder a perfiles con 15 o 20 años de experiencia en industrias muy específicas, que conocen problemas, clientes y procesos que difícilmente podría descubrir alguien desde fuera. Solo cuando aparecen evidencias reales de mercado tiene sentidoplantearse el siguiente nivel de compromiso.
En definitiva, nuestro modelo no consiste en encontrar founders con ideas, sino en convertir conocimiento experto en compañías.
Uno de los planteamientos más llamativos de su análisis es el acercamiento de las startups a la lógica del private equity. ¿Qué ventajas tendría este modelo para fundadores e inversores respecto al esquema tradicional del venture capital?
La principal ventaja es que cambia la lógica de retorno. El venture capital necesita grandes múltiplos porque funciona con una power law: muchas inversiones fallan y unas pocas tienen que devolver gran parte del fondo. Eso empuja a las startups hacia crecimientomuy acelerado, rondas sucesivas y salidas muy grandes.
Si una compañía AI-native puede validar con poco capital, operar con una estructura ligera y llegar pronto a rentabilidad, puede seguir otra lógica: crecer con caja, generar beneficios distribuibles y conservar más ownership en manos de los founders. Para unfundador, vender una empresa rentable a un múltiplo razonable de EBITDA puede ser un resultado extraordinario sin necesidad de construir un unicornio.
Para el inversor también cambia la ecuación. El retorno no depende únicamente de una futura ronda, una adquisición o una IPO; puede empezar a venir de la propia capacidad de la compañía para generar caja y beneficios.
Eso acerca algunas startups a una lógica más propia del private equity: menos dependencia de valoración futura, más atención a margen, EBITDA, caja y liquidez real, manteniendo al mismo tiempo la optionalidad de que alguna compañía se convierta en un outlier.
Si tuviera que apostar por una única transformación que la inteligencia artificial provocará en el mundo de las startups durante esta década, ¿cuál sería y por qué?
Creo que la transformación más profunda será que cambiará quién puede emprender.
Hasta ahora, crear una startup tecnológica exigía asumir mucho riesgo muy pronto: dejar el empleo, contratar equipo, levantar capital y dedicar años a validar una hipótesis. Eso dejaba fuera a muchas personas con un conocimiento extraordinario de problemasreales, clientes, procesos e industrias complejas.
La IA reduce ese coste de entrada. Permite construir, validar y operar con equipos mucho más pequeños y con menos capital, de modo que ese conocimiento acumulado puede convertirse en producto y en empresa sin exigir un salto al vacío desde el primer día.
Por eso creo que la próxima generación de grandes startups no vendrá solo de quienes saben construir tecnología, sino de quienes llevan años entendiendo problemas que otros apenas ven. La IA convierte ese conocimiento en una nueva ventaja emprendedora.
Si hoy tuviera 100.000 euros para invertir, ¿apostaría por financiar diez ideas en fase muy temprana o por construir una sola empresa AI-native con foco en rentabilidad? ¿Por qué?
Hoy invertiría los 100.000 euros en la startup que tenga los mejores founders y el conocimiento más diferencial del problema que quiere resolver.
La gran diferencia es que ese dinero ya no tendría como destino principal contratar personas. Lo dedicaría a darles capacidad de cómputo, acceso a modelos, agentes, herramientas e infraestructura para que puedan construir y operar mucho más rápido, con másescala y con una estructura mucho más ligera.
Eso es precisamente lo que estamos haciendo en Junyo*. Intentamos que el capital no financie capas de organización, sino capacidad productiva. Si un equipo pequeño y muy experto puede apoyarse en IA para hacer el trabajo que antes requería una estructura muchomayor, esos 100.000 euros pueden tener un impacto muy distinto al que tenían hace unos años.
Por eso, antes que repartirlos entre diez ideas, los concentraría en el equipo con mayor expertise, mejor acceso al problema y más capacidad de convertir ese conocimiento en una compañía.
Gorka Muñecas (Bilbao), fundador de Junyo, es emprendedor en serie y estratega de producto, con más de 25 años creando y escalando compañías en Europa, Estados Unidos y Latinoamérica. Es experto en desarrollo de producto y SaaS en sectores como el adtech, el climate-tech y elsoftware de gestión para empresas industriales, y pionero en la implementación de inteligencia artificial en grandes corporaciones. Hoy es cofundador de Junyo, donde aplica esa experiencia a la construcción de compañías nativas en inteligencia artificial.